
 Article réservé aux abonnés
Les assurances doivent couvrir les sinistres survenus à cause de la sécheresse
À cause de la sécheresse, un sol argileux peut se rétracter, s'affaisser. L'assurance incendie doit couvrir les dégâts survenant à la maison. La loi de 2021 s'applique désormais sans aucune ambiguité.

- Publié le 04-07-2023 à 04h00
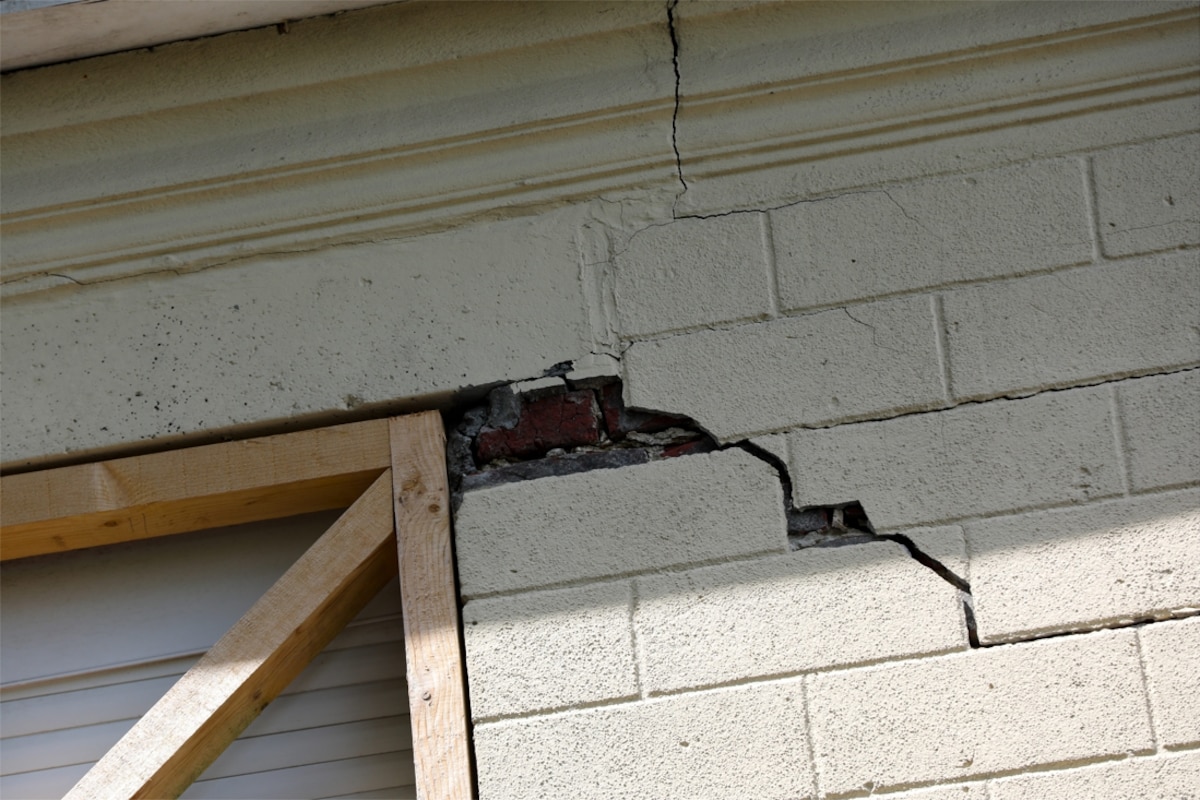

"A Ath, à cause de la sécheresse, le sol a bougé. La maison est tellement déstabilisée que la seule solution est de l'abattre, purement et simplement. L'assurance incendie, qui doit couvrir ce genre de sinistre, refuse d'intervenir et les habitants font appel à des avocats pour c e dossier qui s'embourbe", explique Adrien Bajart, au bureau d'expertise EAB. Nous vous rapportions un cas similaire en octobre.
Pourquoi y a-t-il des affaissements un peu partout en Belgique ? Les sols argileux réagissent fort aux variations d'hygrométrie: lorsqu'il pleut, ils ont tendance à gonfler, accumulant l'eau. En période de sécheresse, ils se rétractent. Ces variations créent des mouvements de terrain qui peuvent fragiliser les fondations des habitations. Des fissures parfois importantes apparaissent, jusqu'à menacer la stabilité du bâtiment.
L'assurance incendie
La situation a changé. Pas la sécheresse, qui est à nouveau au rendez-vous cette année, mais la loi. En effet, il existe une loi relative aux assurances datant du 4 avril 2014, qui oblige les assureurs à couvrir certains risques dans le cadre d'une police d'assurance incendie. Il s'agit des conséquences de catastrophes naturelles, telles qu'un éboulement ou un glissement de terrain.
Mais il restait une incertitude à propos des dommages aux habitations dus à la sécheresse, ou plus particulièrement à la dessiccation des sols.
Le législateur a clarifié ce point le 29 octobre 2021, par cette définition: "mouvement d'une masse importante de terrain qui détruit ou endommage des biens, dû à tout ou partie à un phénomène naturel autre qu'une inondation ou un tremblement de terre, toute contraction de masse importante de terrain, dû en tout ou en partie à une période de sécheresse prolongée qui détruit ou endommage des biens".
Assuralia a contesté, mais ses recours ont été rejetés
Assuralia avait introduit un recours en suspension – rejeté en mai 2022 –, et un recours en annulation qui a quant à lui été rejeté en juin 2023.
L'assurance incendie doit intervenir pour des fissures survenues à cause de la dessiccation du sol.
Pourquoi contester ? "À cause de l'effet rétroactif des mesures, mais aussi du flou de cette loi, qui ne définit pas précisément les choses en parlant de "masse importante de terrain ", explique Nevert Degirmnenci, chez Assuralia. À cause de l'effet rétroactif, on peut avoir changé d'assurance incendie en cours de route, et qui doit indemniser l'assuré dans ce cas ? De plus, il n'y a pas de vue claire sur les dommages liés à la sécheresse: une fissure dans une maison peut être due au passage de nombreux camions dans la rue, ou à la dessiccation du sol par des arbres qui pompent toute l'humidité du sol…"
Ombudsman: 20 plaintes par année sèche
En 2019, 2020 et 2022 (2021 étant un été très humide), il y a eu une vingtaine de plaintes chez l'ombudsman des assurances, à cause de problèmes causés sur des maison par la dessiccation des sols. "Souvent en Flandre, dit l'ombudsman Laurent de Barsy: à Courtrait, en Campine, et un croissant le long de la côte. J'ai moins de plaintes en Wallonie. Ce sont souvent des maisons construites entre 1950 et 1960, dans les règles de l'art. Il n'y a pas de responsabilité d'un architecte ou un géomètre. "
Des recours en justice des assurés, qui estimaient que leur assurance incendie devait intervenir, sont toujours en cours. Et maintenant que les recours ont été rejetés, d'autres assurés voudront probablement faire valoir leurs droits. "Mais attention, l'intervention de l'assurance va se jouer au cas par cas: jusqu'où ira l'expertise, quels seront les travaux à charge ? s'interroge l'ombudsman. Par exemple, si l'expertise estime qu'il faut restabiliser le bâtiment, il s'agit d'une plus value pour le bâtiment, et cela peut être à charge de l'assuré." Ce qu'Assuralia confirme en disant: "L'assurance couvre les conséquences, les dégâts, mais pas l'amélioration du bâtiment." La situation est plus claire, mais pas encore limpide.
